(786) 622-2873 Lun. a vie., 9 a. m. a 6 p. m.
Coral Gables, FL · Servimos a toda Florida In English
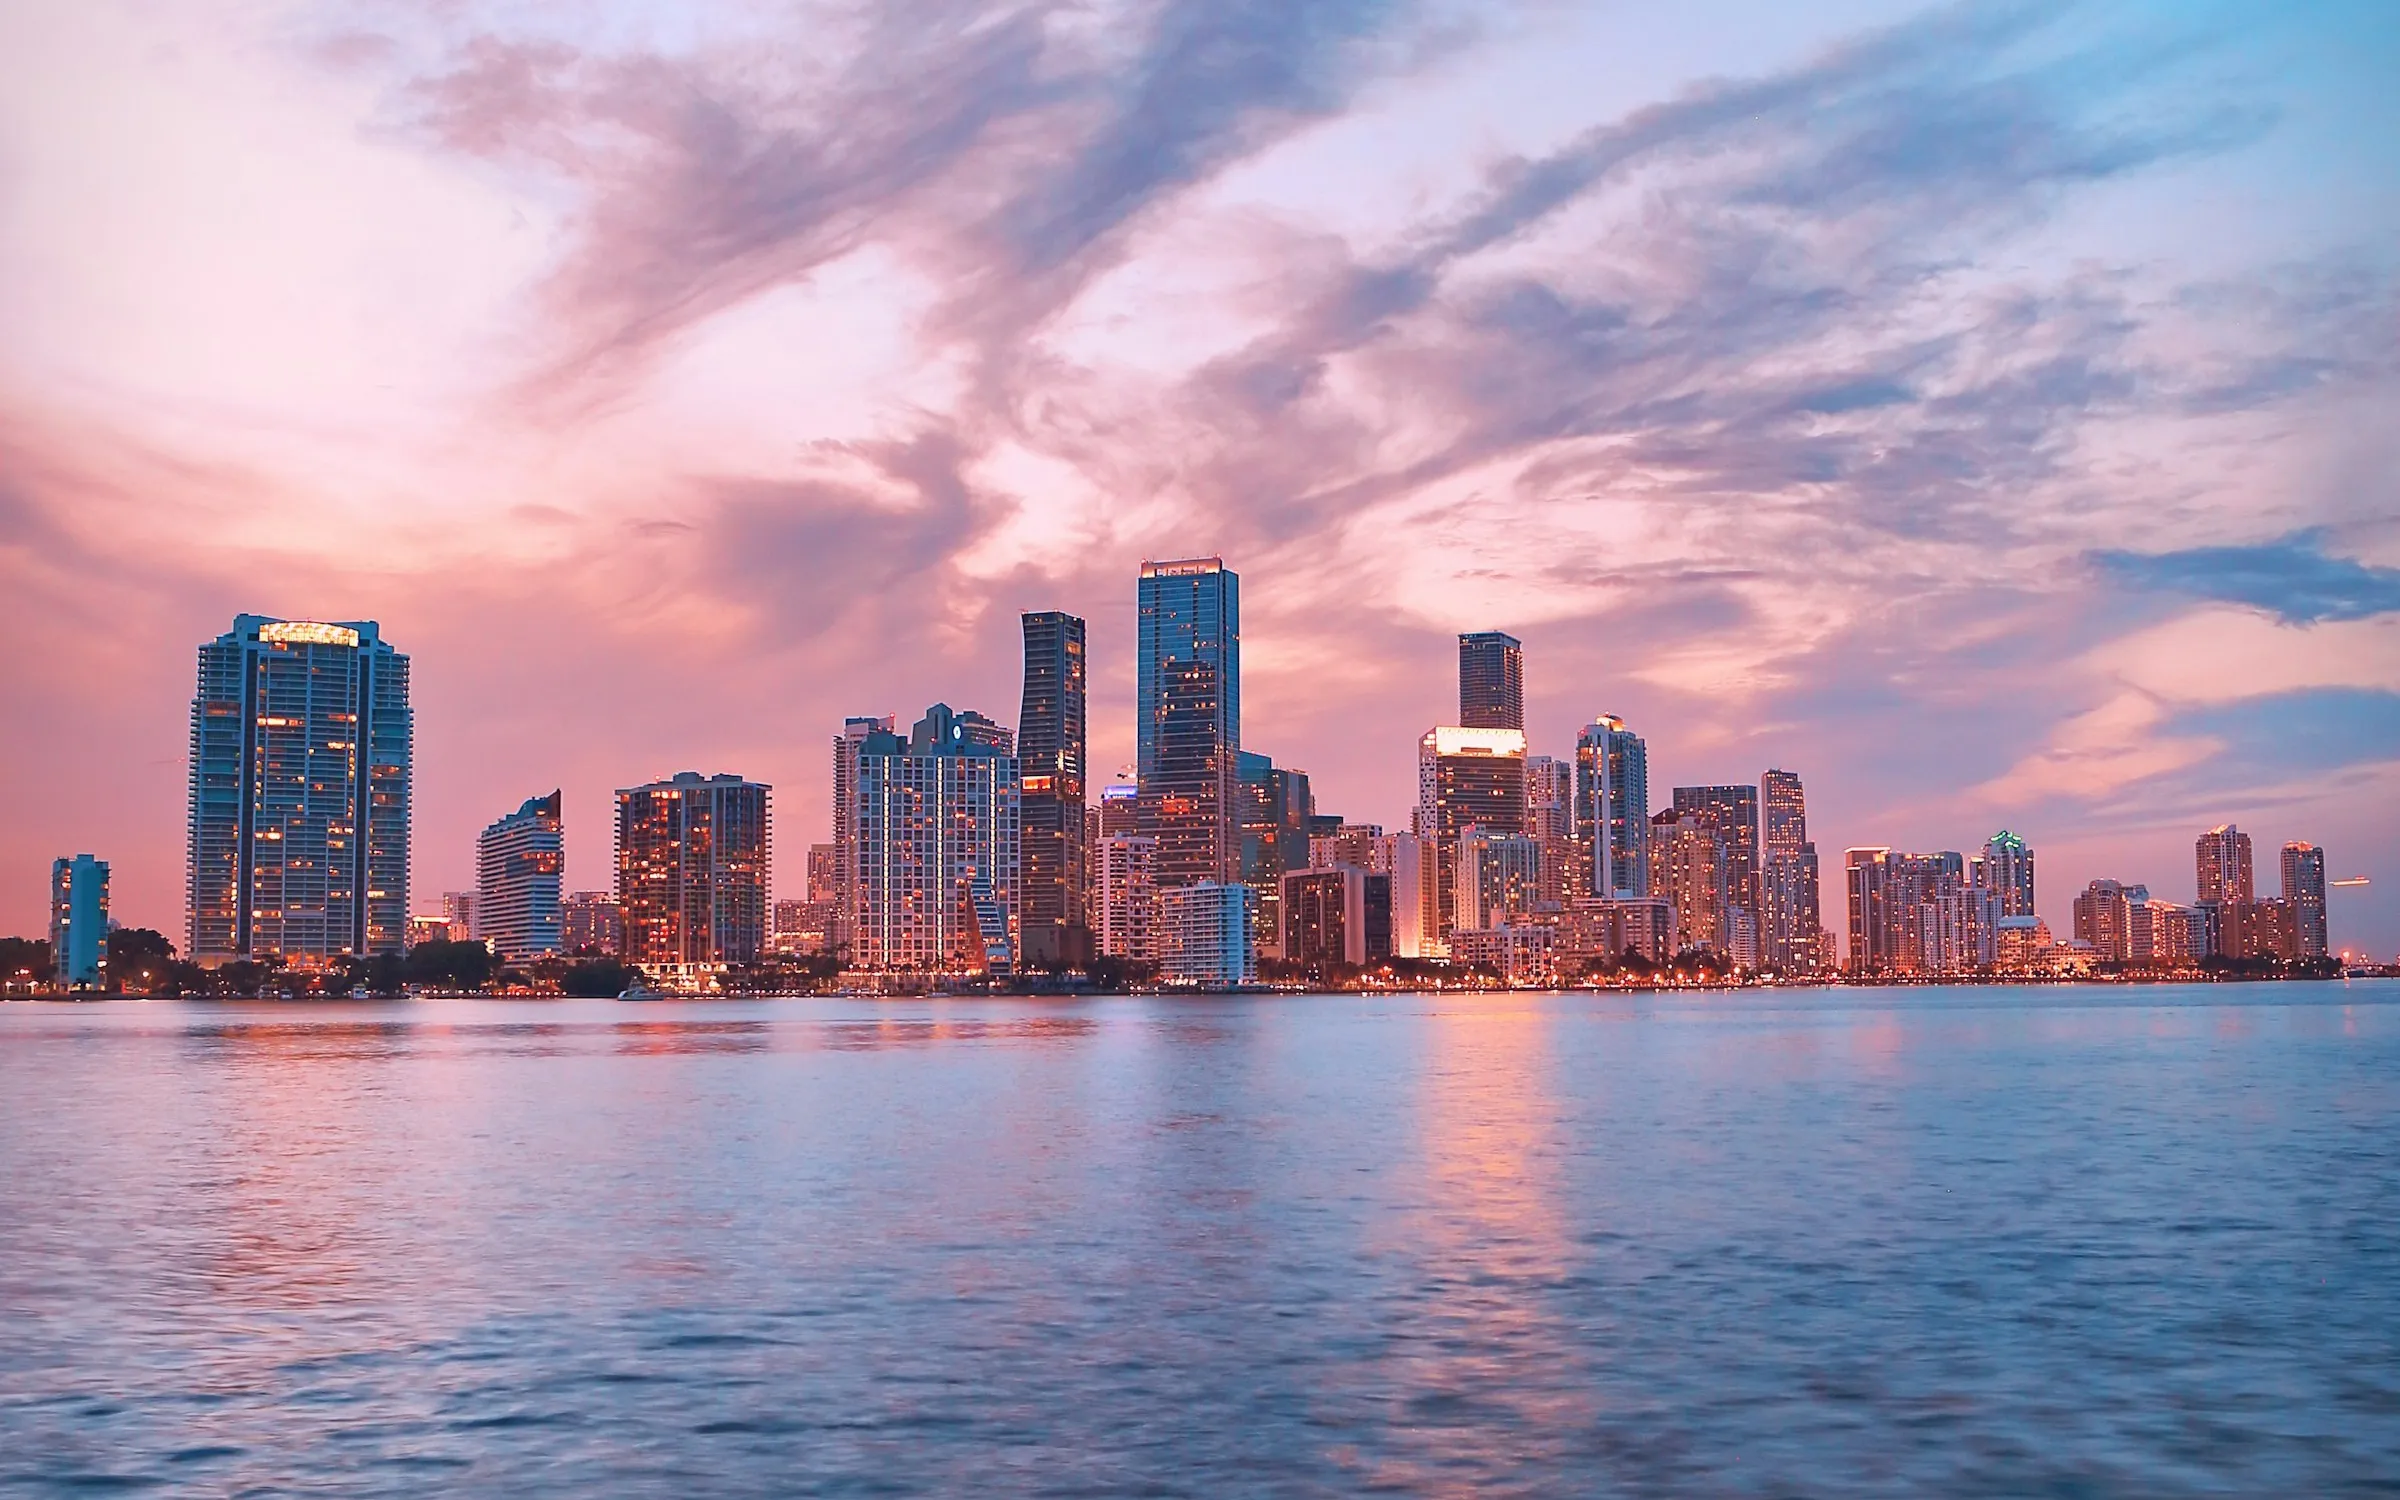
El horizonte de Miami y la costa al atardecer

Agencia de seguros independiente

Seguros que le atienden como a un invitado.

Cada cliente, desde un portafolio de propiedades hasta el carro de la familia, recibe la misma atención personal, en español o en inglés.

Coral Gables, Florida

Lo que detecta un especialista

La mayoría de los vacíos de cobertura siguen ocultos hasta el reclamo.

Vemos los mismos riesgos una y otra vez, así que sabemos dónde suelen quedarse cortas las pólizas de su industria. Estas son algunas de las preguntas que hacemos en cada revisión.

¿Su póliza de responsabilidad civil excluye asalto y agresión?

Muchas pólizas de responsabilidad civil de bares y restaurantes excluyen peleas y altercados, a menos que esa cobertura se agregue de nuevo. Si su negocio atiende de noche, es una de las primeras cosas que revisamos.
¿Sus límites de responsabilidad por alcohol cumplen con su contrato de arrendamiento?

Los arrendadores y prestamistas suelen exigir límites mínimos a cualquier local que sirva bebidas. Comparamos su cobertura con los contratos que usted realmente firmó.

¿Quién responde cuando sus empleados usan su propio vehículo para trabajar?

La cobertura de autos alquilados y no propios (hired and non-owned auto) protege al negocio cuando los empleados usan vehículos personales para entregas, catering o compras de suministros.

¿Estaría cubierto el inventario dañado después de un apagón?

Una falla eléctrica puede arruinar una cámara de refrigeración en una sola noche. La cobertura por deterioro de mercancía (spoilage) suele ser un endoso adicional, no algo incluido.

¿Están cubiertas las pertenencias de sus huéspedes?

La responsabilidad del hotelero (innkeepers liability) cubre la propiedad de los huéspedes bajo su cuidado, como el equipaje y los objetos que dejan en la recepción. Una póliza de responsabilidad civil estándar podría no cubrirlos.

¿Su póliza incluye todos sus servicios e instalaciones?

Piscinas, gimnasios, transporte para huéspedes, bares en la azotea y eventos: todo cambia su riesgo. Nos aseguramos de que cada uno esté declarado y cubierto, para que un reclamo no termine en una disputa.

¿Qué pasa con sus ingresos si una tormenta lo obliga a cerrar?

La cobertura de ingresos del negocio puede reponer los ingresos perdidos y los gastos que continúan después de una pérdida cubierta. Revisamos los límites y el período de espera con sus números reales.

¿Su responsabilidad por alcohol cubre el bar y los banquetes?

El bar del hotel, el servicio a la habitación y los eventos privados sirven alcohol. Su cobertura debe contemplar cada lugar donde se sirve una bebida.

¿Su póliza de vivienda excluye el alquiler?

La mayoría de las pólizas de vivienda estándar excluyen o limitan la cobertura cuando la casa se alquila a huéspedes. Lo ideal es saberlo antes de que llegue un huésped, no después de un reclamo.

¿Basta con la protección de la plataforma de reservas?

Los programas de protección para anfitriones tienen sus propios límites y exclusiones. Pueden servir de respaldo, pero no son una póliza hecha para su propiedad.

¿Están cubiertas las reservas perdidas después de una tormenta?

Si una pérdida cubierta deja su alquiler inhabitable, la cobertura por pérdida de ingresos puede reponer las reservas que pierda mientras se repara.

¿Hasta dónde llega la póliza de la asociación del condominio?

En un condominio, la póliza maestra de la asociación y la póliza de su unidad se reparten el edificio. Nos aseguramos de que nada quede en el medio.

¿Su portafolio está en un solo programa o en diez pólizas?

Pólizas separadas significan fechas de renovación, deducibles y vacíos separados. Armamos un solo programa que crece con su portafolio.

¿Qué pasa cuando una unidad queda vacía?

Muchas pólizas de propiedad limitan la cobertura cuando un edificio lleva 60 días desocupado. Las remodelaciones y los cambios de inquilino largos necesitan un plan.

¿Su póliza cubre la renta que deja de recibir?

La cobertura por pérdida de rentas reemplaza el ingreso por alquiler mientras se repara una pérdida cubierta, para que la hipoteca se siga pagando.

¿Su límite de responsabilidad alcanza para todo el portafolio?

Una póliza paraguas (umbrella) puede ampliar los límites de responsabilidad de todas sus propiedades a la vez, en lugar de subirlos póliza por póliza.

¿No sabe cómo responde su póliza a estas preguntas? Envíenos lo que tiene. La revisaremos con usted, pregunta por pregunta.

Pida una revisión de su cobertura

Temporada de huracanes en Florida · Del 1 de junio al 30 de noviembre

Deje lista su cobertura de tormentas antes de que aparezca el cono.

Sepa cuánto pagaría antes de que una tormenta aparezca en el mapa.

El deducible

Su deducible por tormenta probablemente es un porcentaje

La espera

La inundación es una póliza aparte, y no es inmediata

La pausa

Las aseguradoras dejan de emitir cuando se acerca una tormenta

Cómo funciona

Cuatro pasos. Una sola persona en todo el camino.

Sin centros de llamadas y sin traspasos. Esto es lo que pasa después de que nos contacta.

  1. Conocemos cómo opera

    Una conversación breve sobre sus locales, huéspedes, empleados y lo que sirve o alquila. Si los tiene a mano, traiga su póliza actual y su fecha de renovación.

  2. Encontramos los vacíos

    Leemos su cobertura actual frente a cómo opera realmente y frente a lo que exige su contrato de arrendamiento, su prestamista o la asociación de su condominio.

  3. Comparamos varias aseguradoras

    Como agencia independiente, comparamos coberturas y precios de varias aseguradoras y le explicamos las diferencias en palabras sencillas.

  4. Seguimos a su lado

    Certificados, nuevos locales, propiedades adicionales, preguntas durante el año y una revisión real en cada renovación. La misma persona, siempre.

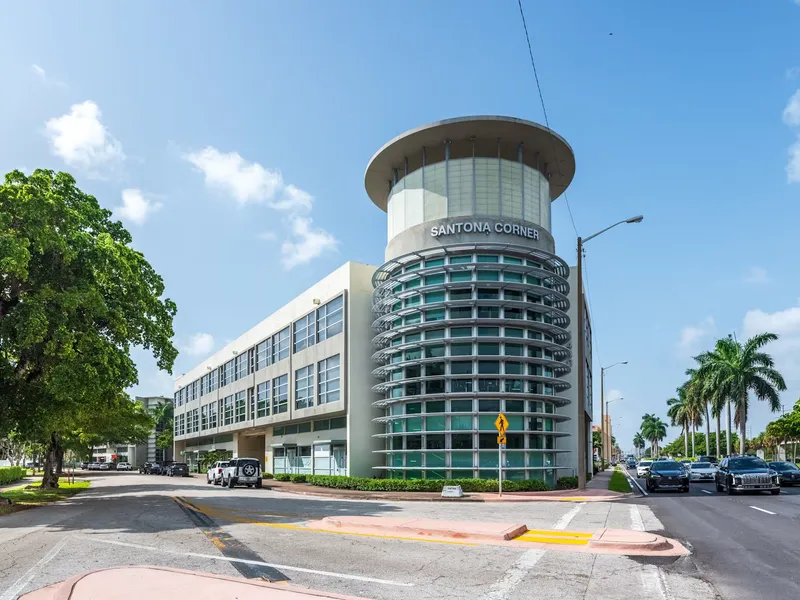
Exterior de la oficina de Coastline Insurance en Coral Gables, Florida
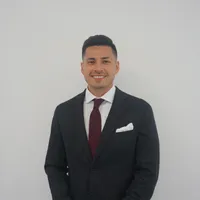
Jose Beaumont, fundador de Coastline Insurance
Jose BeaumontFundador, Coastline Insurance

Con quién va a trabajar

Usted trabajará con Jose, no con un centro de llamadas.

Jose Beaumont fundó Coastline después de casi nueve años en la industria de seguros. Trabaja directamente con clientes de hospitalidad y bienes raíces, desde la primera conversación hasta las renovaciones, en español y en inglés.

Cuando un prestamista necesite un certificado para el viernes, o cuando se acerque una tormenta, sabrá exactamente a quién llamar: a la misma persona que revisó su póliza.

  • Atención del fundadorJose maneja su cuenta directamente
  • BilingüeEspañol e inglés, de principio a fin
  • LocalOficina en Coral Gables, servimos a toda Florida

Por qué Coastline

No todas las agencias están hechas para su tipo de negocio.

Así se compara trabajar con nosotros frente a las dos formas más comunes en que los dueños en Florida compran seguros: una agencia local típica o una aseguradora en línea.

Cómo se compara Coastline con una agencia típica y una aseguradora en línea
Lo que recibe Una agencia típica Una aseguradora en línea
Con quién trabaja Jose, el fundador: más de 8 años de experiencia dedicada y un servicio impecable, en español o inglés, desde la primera llamada hasta cada renovación Un equipo de servicio, y su contacto puede cambiar Una app, un chat o un centro de llamadas
Enfoque Enfoque especializado en hospitalidad, alquileres a corto plazo e inversionistas en bienes raíces Un poco de todo: auto, hogar, vida, negocios Un solo producto, cotizado dirección por dirección
Planificación para tormentas Deducibles en dólares, períodos de espera para inundación y los tiempos de la temporada, desde el principio Con frecuencia, una línea sobre huracanes Casi siempre en artículos de ayuda
Todo lo que usted tiene Su local, sus alquileres y su hogar y auto, con un solo asesor dedicado Varía Normalmente un solo tipo de póliza
Aseguradoras comparadas Varias, lado a lado Varía; los agentes cautivos venden una sola compañía Su propia póliza

Comparación general. Cada agencia es distinta, y algunas hacen bien parte de esto.

Después de asegurarse

La póliza es el comienzo. El servicio es lo que importa.

Un seguro demuestra su valor cuando usted lo necesita. Así es con nosotros.

Certificados sin perseguir a nadie

¿Su arrendador, prestamista, salón de eventos o proveedor le pide prueba de seguro? Solicite un certificado en línea y se lo enviamos.

Solicitar un certificado

Un solo asesor para todo lo que tiene

Su restaurante, sus alquileres, la casa y los autos de su familia. En lugar de un agente para el negocio y otro para la casa, tiene a una persona que conoce todo el panorama.

Hogar y auto para clientes

Renovaciones revisadas de verdad

Revisamos su renovación antes de que llegue y volvemos a cotizarla cuando su negocio o el mercado han cambiado. Nada de renovar por inercia.

Cambios a medida que crece

Un nuevo local, otra propiedad, un vehículo nuevo, más empleados. Cuéntenos qué cambió y actualizamos su cobertura.

Alguien de su lado

Si algo pasa, llámenos. Le ayudamos a reportar el reclamo y a entender qué cubre su póliza.

Preguntas

Buenas preguntas. Respuestas claras.

¿No ve la suya? Llame al (786) 622-2873 o escriba a jose@coastlineinsure.com.

No estamos atados a una sola compañía de seguros. Comparamos coberturas y precios de varias aseguradoras, para que usted obtenga la opción que le conviene, no solo la que un agente vende.

Es nuestro enfoque y donde tenemos más experiencia: hoteles, restaurantes, bares, alquileres a corto plazo y propiedades de inversión. También colocamos coberturas comerciales generales para otros negocios en Florida, y seguros de hogar y auto para nuestros clientes comerciales y sus referidos.

Sí. Estamos en Coral Gables y trabajamos con negocios y propietarios en toda Florida.

Normalmente no. Las pólizas de vivienda estándar suelen excluir o limitar la cobertura para alquileres a corto plazo. Revisamos lo que tiene y lo que su alquiler realmente necesita.

Lo antes posible. Compártanos su fecha de renovación y lo contactaremos con tiempo suficiente para comparar opciones, no la semana en que vence su póliza.

Datos básicos sobre su negocio o propiedad y, si los tiene, su póliza actual y su fecha de renovación. Si le falta algo, no hay problema. Lo resolvemos juntos.

Sí. Jose trabaja directamente con sus clientes, desde la primera conversación hasta cada renovación, en español o en inglés.

No. El formulario no activa, cambia ni cancela ninguna cobertura. Confirmaremos todo con usted antes de activar o cambiar cualquier póliza.

Hablemos de su cobertura

¿Sabe su fecha de renovación? Empiece por ahí.

Cuéntenos sobre su negocio o propiedad y cuándo se renueva su póliza actual. Lo contactaremos con tiempo suficiente para comparar opciones reales, no la semana en que vence.

Cotizaciones gratis, sin compromiso · Atención en español e inglés · Lunes a viernes, de 9 a. m. a 6 p. m.